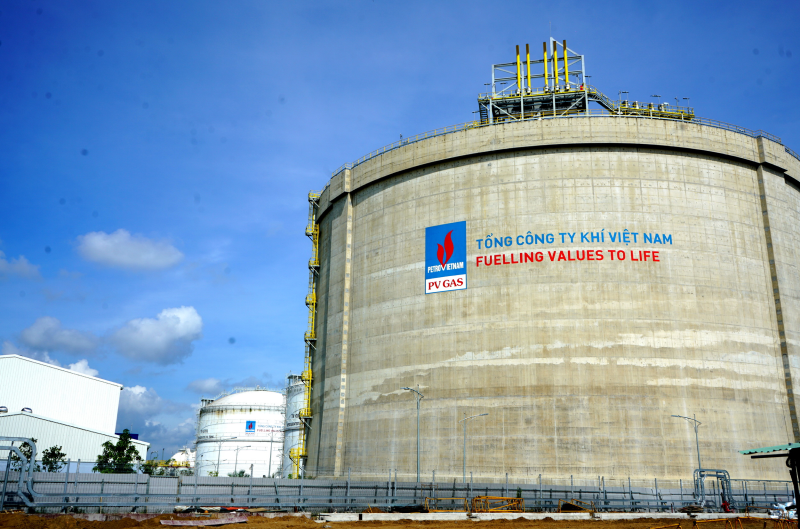
Theo Quy hoạch điện VIII, hiện thực hóa mục tiêu phát triển nhiệt điện khí (trong đó có nhiệt điện LNG) rất cần thúc đẩy sự phát triển thị trường khí LNG tại Việt Nam hiệu quả, cạnh tranh và bền vững. Khi ngành công nghiệp khí LNG phát triển thuận lợi sẽ đóng góp tích cực vào an ninh năng lượng và phát triển bền vững của đất nước.
Thúc đẩy phát triển thị trường khí LNG hiệu quả và cạnh tranh
Theo giới phân tích, do tính chất vận hành ổn định, liên tục và linh hoạt nên nhiệt điện khí (bao gồm cả khí nội địa và LNG) cần phải được duy trì, đảm bảo tỷ trọng cần thiết để điều hòa phụ tải, duy trì ổn định hệ thống điện, hấp thụ nguồn điện năng lượng tái tạo quy mô lớn.
Quy hoạch điện VIII đã xác định đến 2030, nguồn nhiệt điện khí (nhiệt điện LNG chiếm 14,9%) chiếm tỷ trọng khoảng trên 24% tổng công suất toàn hệ thống phát điện và là một trong các nguồn giúp đảm bảo cung cấp đủ, ổn định và an toàn hệ thống điện quốc gia.
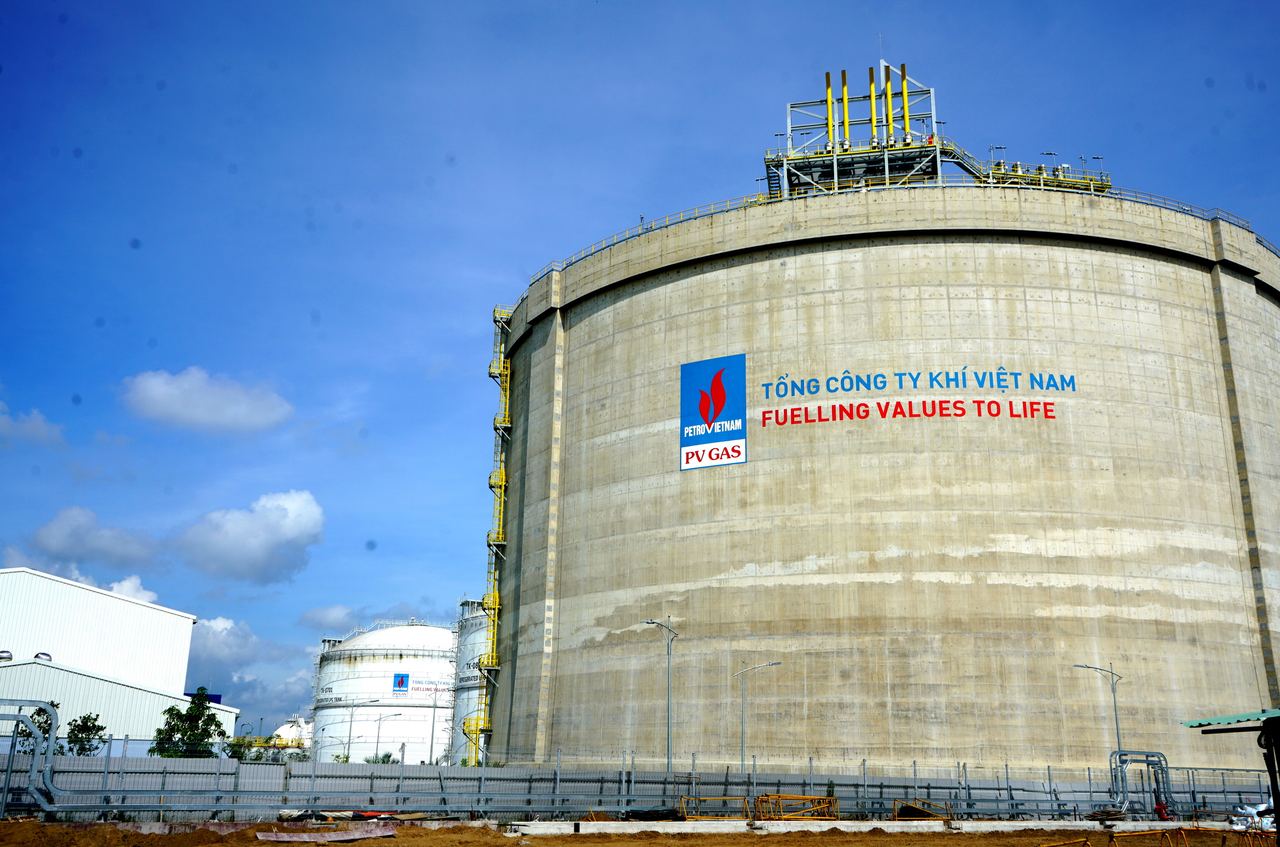 Kho chứa LNG Thị Vải với công nghệ hiện đại, được kết nối với hạ tầng cấp khí hiện hữu của PV GAS sẽ tăng công suất tồn chứa, đáp ứng mục tiêu phát triển ổn định, tăng thế mạnh cạnh tranh LNG của PV GAS
Bên cạnh đó, theo các số liệu dự báo và tính toán, những năm sắp tới nguồn cung khí nội địa sẽ suy giảm, các mỏ khí mới được đưa vào vẫn chưa đủ bù đắp lượng khí thiếu hụt. Do đó, việc nhập khẩu LNG để bổ sung nguồn, đáp ứng nhu cầu trong nước là xu hướng tất yếu và cấp thiết.
Để thúc đẩy sự phát triển thị trường khí LNG, cần giải quyết một số vấn đề liên quan đến cơ sở hạ tầng và cơ chế chính sách. Trong đó, cần xây dựng hạ tầng kho cảng LNG mới, hiện đại, theo tiêu chuẩn quốc tế, tại các vị trí chiến lược, đủ khả năng tiếp nhận tàu chở LNG có kích thước lớn. Đồng thời xây dựng hệ thống tồn trữ và phân phối LNG, khí tái hóa từ LNG tại các khu vực tiêu thụ, bao gồm việc xây dựng kho chứa LNG quy mô nhỏ, đội tàu, xe chuyên dụng cho vận chuyển LNG, trạm phân phối và hệ thống tái hóa khí để cung cấp khí LNG cho các khách hàng điện, khu công nghiệp cũng như hộ tiêu thụ.
Thứ nữa, sự phát triển của ngành khí LNG cần đi đôi với quản lý an toàn và bảo vệ môi trường nên cần tuân thủ các quy định, tiêu chuẩn, quy trình… đảm bảo an toàn trong sản xuất, vận chuyển, tồn trữ và sử dụng khí tái hóa từ LNG.
Cụ thể, việc nhập khẩu LNG cần được quy hoạch đồng bộ, tập trung với hệ thống cơ sở hạ tầng tiếp nhận, phân phối và thị trường tiêu thụ, tận dụng hệ thống phân phối khí hiện có để tối ưu chi phí đầu tư. Do phần lớn LNG sẽ được sử dụng cho phát điện, nên tối ưu hóa đầu tư sẽ giúp chi phí sản xuất điện được ổn định và phù hợp, giúp giảm giá thành đầu vào của các ngành sản xuất trong nền kinh tế. Việc quy hoạch đồng bộ, tập trung các dự án nhập khẩu LNG (không phát triển dàn trải) giúp tiết kiệm nguồn lực xã hội, phát triển kinh tế và từ đó thúc đẩy thị trường LNG.
Quy hoạch điện VIII cũng xác định đến năm 2030 sẽ xây mới 13 nhà máy điện khí LNG có tổng công suất 22.400 MW, đến năm 2035 có thêm 2 nhà máy với công suất 3.000 MW. Việc xác định địa điểm xây dựng các nhà máy này căn cứ theo nhu cầu, cân đối nội vùng ở khu vực phía Bắc, Bắc Trung Bộ và khu vực phía Nam.
Tuy nhiên trên thực tế quá trình lập và thẩm duyệt báo cáo nghiên cứu tiền khả thi, báo cáo nghiên cứu khả thi các dự án nhà máy điện khí LNG, các nhà đầu tư phải đảm bảo tính khả thi về khả năng nhập, tồn chứa, tái hóa LNG và vận chuyển cung cấp cho nhà máy điện khí LNG… Hơn nữa, hiên nay chưa có chính sách, cơ chế để khuyến khích đầu tư các cụm, trung tâm năng lượng, kho cảng LNG trung tâm (LNG Hub). Điều này dẫn đến việc các nhà đầu tư nhà máy điện khí LNG sẽ đầu tư kho cảng nhập LNG riêng lẻ, phân tán theo cấu hình: “1 trung tâm điện lực (nhà máy điện) + 1 kho cảng nhập LNG và tái hóa khí (hoặc FSRU)”. Đồng nghĩa với việc có bao nhiêu nhà máy điện thì sẽ xuất hiện bấy nhiêu kho cảng nhập LNG và tái hóa khí xuất hiện phủ kín dọc theo suốt chiều dài bờ biển Việt Nam.
Việc phát triển riêng lẻ các kho cảng LNG với quy mô công suất nhỏ đi kèm với từng nhà máy điện khí thực chất là lợi bất cập hại: không tận dụng được các cơ sở hạ tầng hiện hữu để giảm chi phí đầu tư bổ sung; không tận dụng tối đa lợi thế tự nhiên để hình thành các cụm, trung tâm năng lượng, kho cảng LNG trung tâm (LNG Hub) nhằm chia sẻ hạ tầng dùng chung (kho cảng nhập, đường ống); không tối ưu chi phí đầu tư phát triển hạ tầng nhập khẩu LNG, chi phí vận hành hệ thống,… vô hình trung khiến giá điện cao hơn do phải “gánh” chi phí đầu tư hạ tầng LNG.
Theo đại diện Tổng Công ty Khí Việt Nam (PV GAS), trên cơ sở quy hoạch địa điểm các nhà máy điện khí LNG theo Quy hoạch điện VIII và nhu cầu nhập khẩu LNG (dự báo đến năm 2030 sẽ nhập khẩu 14,46 triệu tấn LNG/năm, đến năm 2035 nhập khẩu tăng thêm 1,92 triệu tấn LNG/năm), PV GAS đã nghiên cứu và cho rằng, để thúc đẩy sự phát triển bền vững thì hệ thống hạ tầng điện khí LNG của Việt Nam cần được phát triển theo mô hình kho LNG trung tâm (LNG Hub). Nghĩa là các kho LNG trung tâm công suất lớn cung cấp nguồn khí tái hóa cho các nhà máy nhiệt điện khí, kết nối đồng bộ với hệ thống đường ống trục vận chuyển khí tái hóa/hệ thống vận chuyển và phân phối LNG đường biển (đường biển/sông, đường bộ, đường sắt) đến các hộ tiêu thụ. Các nhà máy điện khí LNG sẽ đấu nối đường ống để nhận khí từ đường ống trục.
Với mô hình này dự kiến chỉ cần 3 kho cảng LNG trung tâm (LNG Hub) công suất từ 3-6 triệu tấn/năm/kho (có khả năng nâng công suất lên 10 triệu tấn/năm để dự phòng mở rộng), đặt tại 3 khu vực chính là: Khu vực Thị Vải, tỉnh Bà Rịa - Vũng Tàu; Khu vực Sơn Mỹ tỉnh Bình Thuận và Khu vực phía Bắc/Bắc Trung Bộ.
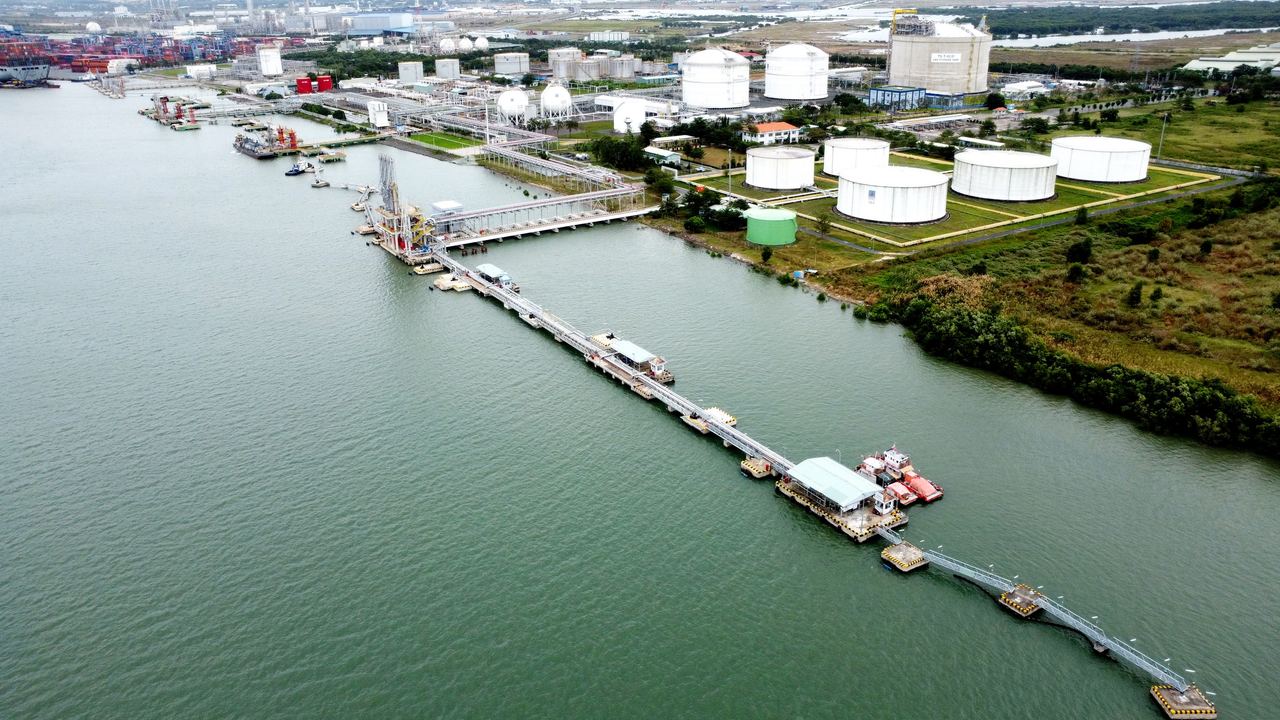 Hệ thống kho cảng PV GAS Vũng Tàu có khả năng tiếp nhận tàu LNG trọng tải đến 100.000 DWT