Năm 2022 - một năm đầy biến động. Hàng loạt “thiên nga đen” đã xuất hiện trong năm 2022, như cuộc chiến tại Ukraine, xu hướng nâng lãi suất để kiềm chế lạm phát của các Ngân hàng Trung ương, Trung Quốc tiếp tục theo đuổi chính sách zero-Covid kéo dài hàng loạt hậu quả, hay các biến cố trong nước như các vụ án cùng loạt chính sách tăng cường kỷ cương trên thị trường cổ phiếu, trái phiếu.
Nền kinh tế còn gặp nhiều thách thức nhưng trong tầm kiểm soát
Năm 2023 sẽ còn nhiều biến động, tâm điểm được thể hiện trong Báo cáo Chiến lược 2023 - PSI chỉ ra rằng tăng trưởng của nền kinh tế Việt Nam sẽ chậm lại do tác động từ kinh tế thế giới, nhưng áp lực lạm phát, lãi suất và tỷ giá sẽ giảm đáng kể.
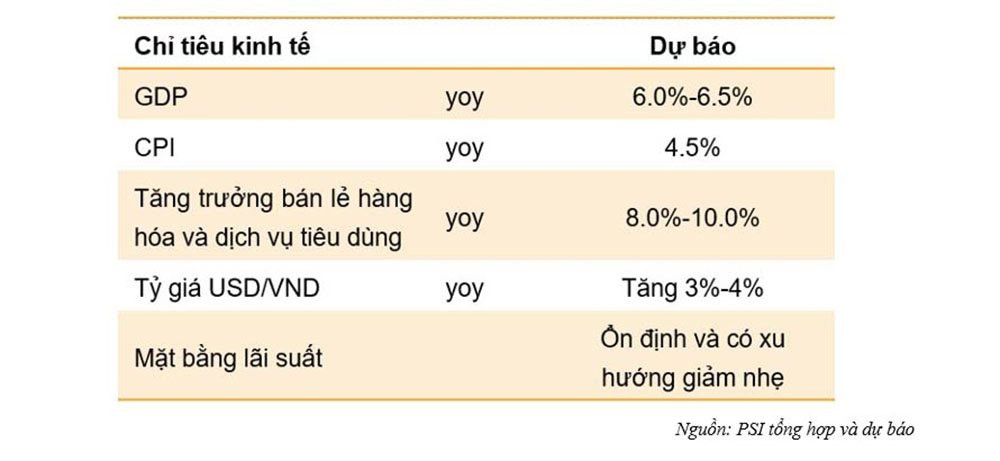
Tăng trưởng GDP cả năm 2023 sẽ chậm lại so với 2022 và ước đạt 6,0%-6,5% so với năm 2022. Tuy có nội lực ổn định, kinh tế Việt Nam cũng sẽ khó tránh khỏi bị tác động bởi đà tăng trưởng chậm của kinh tế thế giới trong năm 2023. Sự suy giảm trong nhu cầu tiêu dùng của Mỹ, châu Âu, Nhật Bản, Hàn Quốc sẽ khiến cho hoạt động xuất khẩu trong năm 2023 bị ảnh hưởng.
Dự báo CPI năm 2023 có thể tăng khoảng 4,5% so với 2022. Giá hàng hoá tăng chậm hơn nhờ nguồn cung ổn định trở lại và thông tin Trung Quốc mở của biên giới từ 08/1/2023. Tuy nhiên, một số hàng hoá thiết yếu khác như điện, dịch vụ y tế, giáo dục nhiều khả năng sẽ tăng sau hai năm bị kìm nén giá để hỗ trợ người dân trong đại dịch và gây áp lực lên lạm phát trong năm 2023.
Áp lực tỷ giá trong năm 2023 được PSI cho là sẽ giảm bớt và NHNN không cần phải tiếp tục tăng lãi suất điều hành để bảo vệ VND. Dự báo VND sẽ mất giá so với USD khoảng 3%-4% trong năm tới. Mặt bằng lãi suất trong năm 2023 được PSI dự báo sẽ duy trì ở mức hiện tại và có thể sẽ giảm nhẹ về cuối năm 2023. Tuy nhiên, lãi suất huy động kỳ hạn dài được đánh giá là sẽ khó giảm khi các NHTM sẽ phải đảm bảo giảm tỷ lệ vốn ngắn hạn cho vay trung và dài hạn về mức 30% từ 01/10/2023 tới đây.
Thị trường chứng khoán sẽ có nhiều cơ hội đầu tư từ vùng giá thấp
Khép lại một năm 2022 nhiều cảm xúc, với nhiều nốt trầm. VN-Index đóng cửa phiên giao dịch cuối cùng của năm ở mức 1.007,09 điểm, tăng hơn 15% so với mức đáy 874 điểm xác lập giữa tháng 11/2022, nhưng vẫn thấp hơn 35% so với đỉnh lịch sử 1.536 điểm trong phiên giao dịch đầu năm. Trong năm 2022, với mức giảm 32,78%, chỉ số VN-Index giảm mạnh nhất trong khu vực Đông Nam Á.
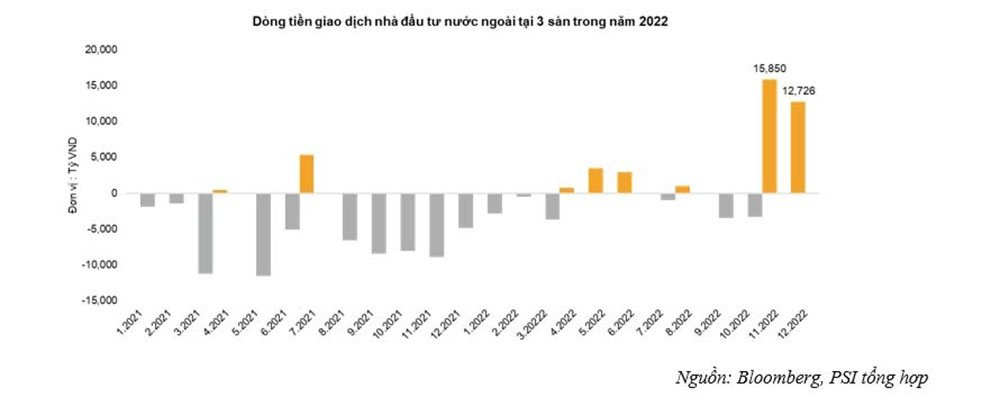
Dòng tiền khối ngoại quay trở lại, điểm nhấn năm 2022 được xác định trong 2 tháng cuối năm. Tháng 11 và 12, Nhà đầu tư nước ngoài đã mua ròng tổng cộng gần 30 nghìn tỷ đồng.
Giữa môi trường nhiều thách thức như vậy, vẫn có những điểm nhấn để săn tìm cơ hội. Theo Báo cáo Chiến lược năm 2023 của PSI dự báo mục tiêu của chỉ số VN – Index trong năm 2023 quay trở lại tích lũy trong vùng cân bằng 1.200 – 1.300 điểm. Việt Nam vẫn sẽ là thị trường hấp dẫn so với các thị trường khu vực trong tương quan tăng trưởng lợi nhuận giai đoạn 2023-2024.
Đà tăng trưởng lợi nhuận ròng của các doanh nghiệp tích cực sẽ là tín hiệu tốt cho sự phục hồi của thị trường chứng khoán. PSI dự báo dòng tiền sẽ có sự dịch chuyển rõ ràng hơn đến những cổ phiếu thuộc nhóm vốn hóa lớn hoặc các doanh nghiệp đã được bảo chứng chất lượng.
Theo Báo cáo, ngành Hàng không sẽ được hưởng lợi đầu tiên nhờ việc giao thương và đi lại thuận lợi. Tiếp theo là ngành hỗ trợ giao thương như Logistics. Một số nhóm ngành bao gồm các ngành có hoạt động thương mại chặt chẽ với Trung Quốc như Dệt may, Thuỷ sản, Bán lẻ, … cũng như các ngành hưởng lợi từ xu hướng hồi phục của giá nguyên vật liệu khi tiêu thụ của Trung Quốc phục hồi như Thép, Dầu khí… được kỳ vọng hưởng lợi. Tiếp đó, nhà đầu tư có thể hướng một phần tỷ trọng danh mục sang những cổ phiếu có lợi suất cổ tức tiền mặt cao như nhóm ngành Phân bón.